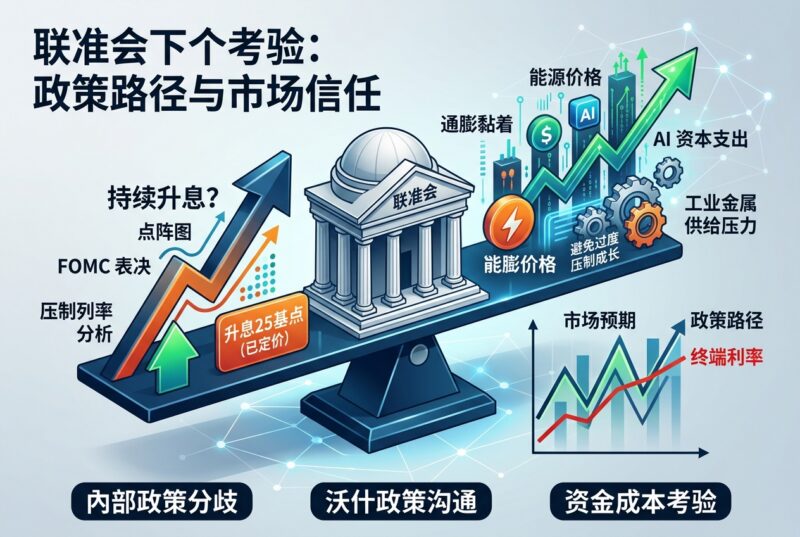

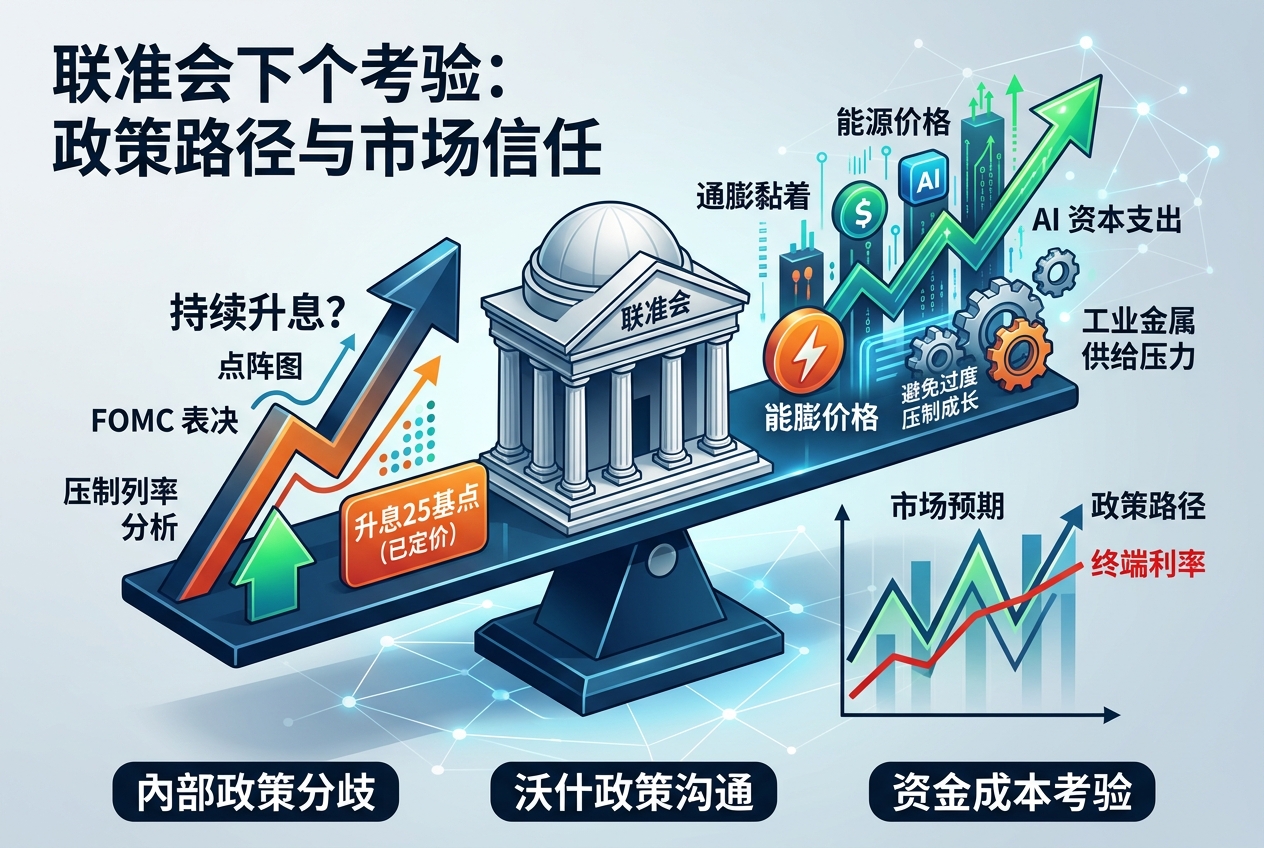
9月15日消息,联准会本周升息已接近市场共识,利率期货反映的概率超过92%。但市场真正等待的,已不是升息25个基点本身,而是升息之后联准会究竟会走多远。
12月再次升息的概率也已超过75%,显示交易逻辑正从「会不会升」逐渐转向「还要升几次」。因此,本次FOMC的表决结果、点阵图,以及沃什对后续政策的描述,可能比单次升息更能决定资产价格下一阶段的方向。
政策分歧成为关键变数
目前,联准会内部并未形成完全一致的看法。部分官员认为,通膨仍具持续性,能源、关税与AI投资带来的需求压力,可能让价格重新趋于黏着;另一派则认为,当前通膨升温仍包含大量一次性因素,不值得因此过早收紧政策。
因此,表决结果本身就是政策讯号:若升息同时伴随高度分歧,市场可能将其理解为一次防御性调整;若支持升息的人数明显增加,则可能被解读为新一轮紧缩周期正在形成。
这也让沃什的政策沟通格外重要。若他将本次升息定义为重新校准,市场可能降低对后续连续升息的押注;但若强调当前利率仍不足以压制潜在通膨,市场就可能进一步交易更高的终端利率。
对沃什而言,真正的挑战不是做出一次决定,而是避免市场将一次升息过度外推为政策急转。
AI资本支出面临新考验
另一方面,AI资本支出热潮仍在延续,但市场已开始出现更明显的分化。部分资金降低对硬体供应商的曝险,转向具备更强现金流与平台优势的大型科技企业,反映投资人开始区分「AI仍会成长」与「所有AI资产都值得更高估值」这两件事。
若升息推高资金成本,下一阶段考验的将不只是AI需求,而是庞大的资本支出能否持续转化为生产力与获利。
工业金属释放供给压力讯号
镍市场则提供了另一个讯号:印尼干旱、缺水与生产配额下降,使全球镍供应同时受到自然条件与政策限制。
当供给约束不再只出现在能源领域,也开始蔓延至工业金属,全球经济可能面对更广泛的成本结构变化。
因此,9月市场的核心已不只是一次升息,而是联准会能否在抑制价格压力的同时避免过度压制成长,以及高资本支出时代能否承受更高的资金成本。



暂无评论内容