
加息不是终点,美联储与美债市场的真正考验才刚开始
9 月 16 日,美联储政策决议进入最后阶段,但市场焦点已逐渐脱离“加不加息”本身。更值得关注的是,美联储将如何向市场解释后续政策,以及本次行动能否重新建立市场对通胀受控的预期。
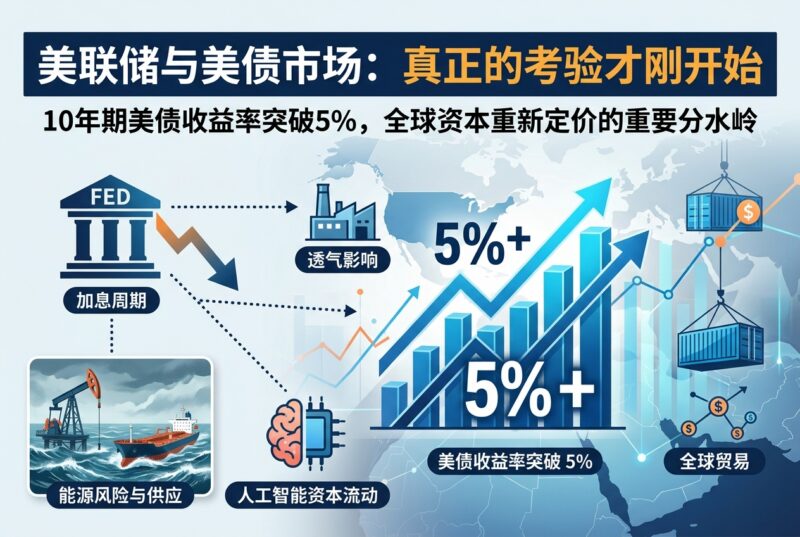
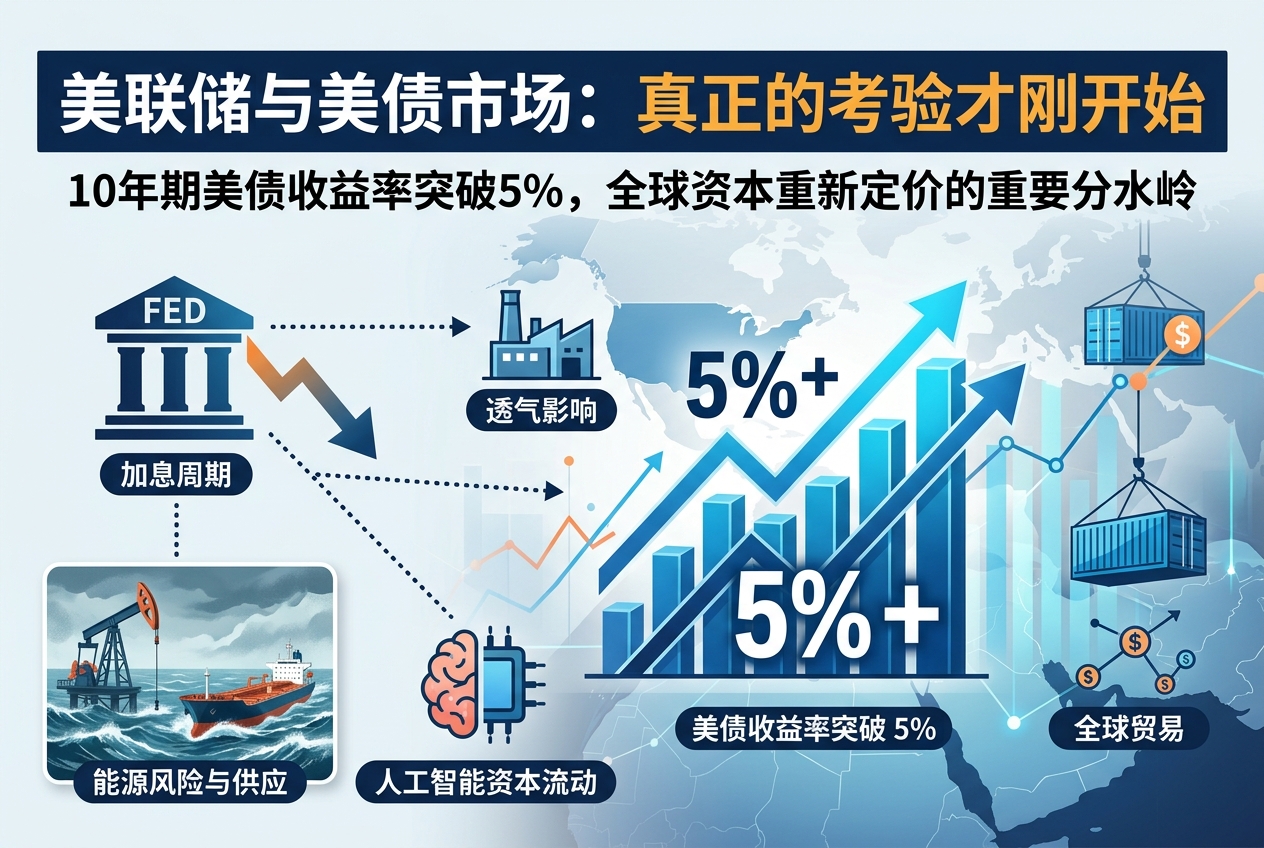
当 10 年期美债收益率突破 5%,市场定价关注的已不只是短期政策利率,而是在重新评估美国未来数年的通胀、财政状况与资本需求。
这也是贝森特近期政策操作面临的核心限制。财政部通过扩大长期美债回购、协调日元政策,希望稳定金融市场,但实际效果显示,政府可以影响市场流动性,却无法直接决定长期资金成本。
随着赤字规模持续扩张、人工智能与基础设施建设持续吸收资本,加之全球投资者降低对传统长债的配置,市场要求更高收益率便不再只是短期情绪,而可能逐渐反映新的均衡价格。
能源风险又让这一问题更加复杂。中东冲突已不只是推升油价,沙特阿拉伯两大能源运输通道同时承受压力,俄乌战场也进一步干扰柴油与炼油供应。当能源供应开始影响运输与制造,通胀便从价格问题演变为供应能力问题,央行也更难通过需求管理迅速解决。
与此同时,全球资本市场正面临另一种结构性变化:人工智能仍在吸收大量资本,但投资者开始更加仔细地区分“人工智能带来的实际生产力”与“人工智能需要多少资本才能维持增长”。
如果企业资本支出持续增加,却同时面临更高的融资成本,未来市场需要的就不只是收入增长,还要有更高的资本回报率。
因此,今天真正值得关注的不是美联储那 25 个基点,而是政策行动能否改变长端利率、能源供给与全球资本配置之间的连锁反应。
如果短端政策收紧后,长端收益率仍维持高位,意味着市场对美国长期通胀与财政风险的定价可能已经脱离单纯的美联储周期;反之,若长端重新稳定,则代表市场开始相信政策足以控制通胀预期。
这将成为 9 月资产定价中,比单次加息更重要的分水岭。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END



暂无评论内容